
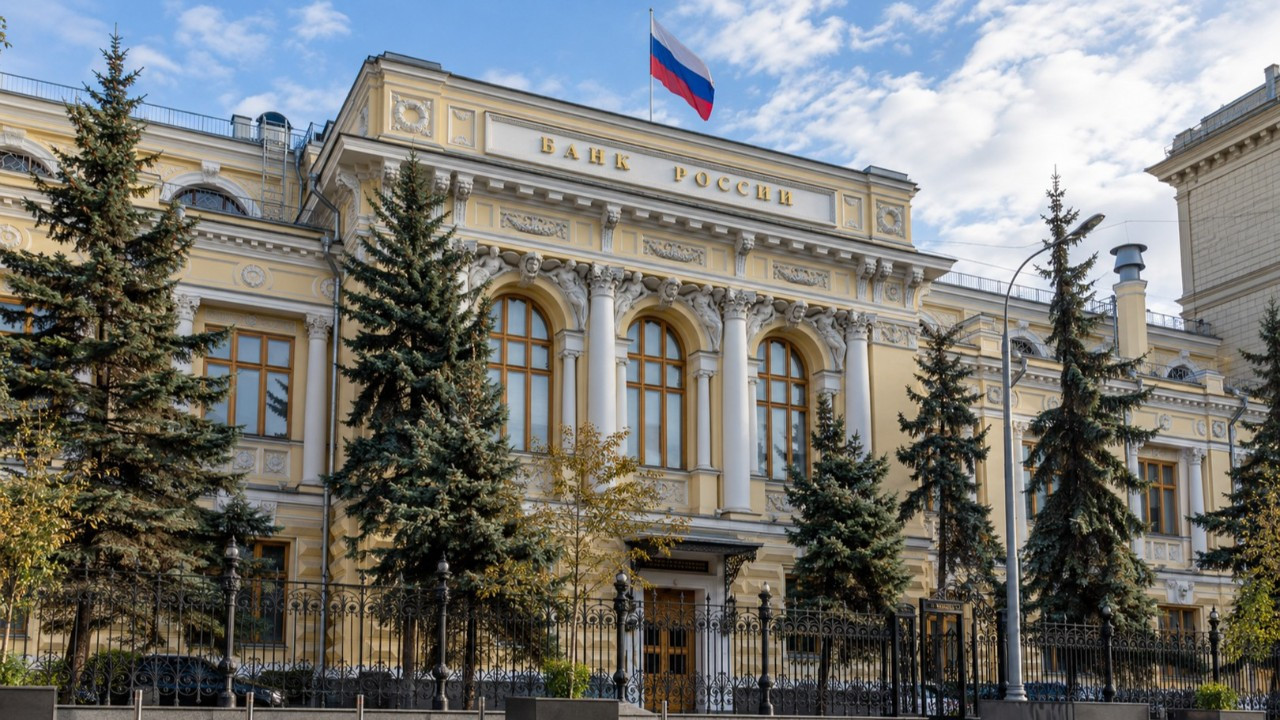
Rusya Merkez Bankası, 23 Ekim 2026 tarihli toplantısında politika faizini yüzde 14 seviyesinde sabit tuttu. Böylece banka, eylül ayında ara verdiği faiz indirimlerine ekim ayında da yeniden başlamadı. Karar, ekonomik büyümenin zayıfladığı bir dönemde yükselen akaryakıt maliyetleri, enflasyon beklentileri ve kamu harcamalarının para politikası üzerindeki baskısını yeniden gündeme taşıdı.
Rusya’da faizler son olarak 24 Temmuz’da yüzde 14,25’ten yüzde 14’e indirilmişti. Eylül toplantısında başlayan bekleme sürecinin ekimde de devam etmesi, bankanın enflasyondaki yavaşlamanın kalıcı olduğundan emin olmadan yeni bir adım atmak istemediğini gösteriyor. Yüksek borçlanma maliyetleri şirketlerin yatırım kararlarını zorlaştırırken iç talep ve bütçe kaynaklı fiyat baskıları faiz indirimlerinin önündeki başlıca engeller olarak öne çıkıyor.
Akaryakıt fiyatları enflasyonla mücadeleyi zorlaştırıyor
Rusya ekonomisinde son dönemde fiyat baskısını artıran gelişmelerin başında akaryakıt maliyetleri geliyor. Rafinerilere ve enerji altyapısına yönelik saldırıların yol açtığı üretim aksamaları, petrol ürünleri arzını etkileyerek iç piyasada fiyatların yükselmesine neden oldu. Akaryakıttaki artışın taşımacılık maliyetlerine yansıması ise fiyat baskısının başka mal ve hizmetlere yayılması riskini güçlendirdi.
Merkez Bankasının önceki para politikası değerlendirmelerinde de yakıt fiyatlarının temel enflasyon göstergeleri üzerindeki etkisine dikkat çekilmişti. Özellikle geçici arz sorunlarının ne kadar süreceği ve maliyet artışlarının tüketici fiyatlarına hangi ölçüde yansıyacağı belirsizliğini koruyor. Bu koşullar, yalnızca akaryakıt fiyatları gerilediğinde enflasyon sorununun kendiliğinden çözüleceği yönünde bir değerlendirme yapılmasını güçleştiriyor.
Enflasyon yüzde 4 hedefinin üzerinde

Rusya’da eylül ayında yıllık tüketici enflasyonu yüzde 6,4 olarak kaydedildi. Bu oran, Merkez Bankasının yüzde 4’lük orta vadeli hedefinin belirgin biçimde üzerinde bulunuyor. Bankanın önceki tahminlerinde 2026 yıl sonu enflasyonu için yüzde 6–7 aralığı öngörülürken, fiyat artışlarının 2027 yılında yeniden yüzde 4 hedefine yaklaşması bekleniyordu.
Ancak gerçekleşen yıllık enflasyon ile fiyatların son aylardaki artış hızı farklı göstergeler oluşturuyor. Yıllık oranın gerilemesi, kısa vadede fiyat baskılarının tamamen ortadan kalktığını göstermeyebiliyor. Bu nedenle para politikası açısından akaryakıt ve gıda gibi oynak kalemlerin yanı sıra daha kalıcı fiyat eğilimlerinin de izlenmesi önem taşıyor.
Bütçe harcamaları faiz indirimlerini sınırlıyor
Rusya’nın kamu maliyesindeki gelişmeler de para politikasının önündeki önemli belirsizlikler arasında yer alıyor. Devlet harcamalarının yüksek kalması, özel tüketim ve yatırımlar yavaşlasa bile iç talebi destekleyebiliyor. Ekonominin üretim kapasitesinin aynı hızda artmadığı koşullarda ise bu durum fiyatlar üzerinde ilave baskı oluşturabiliyor.
Rusya Merkez Bankası, önceki değerlendirmelerinde bütçe politikasının iç talebe katkısının tahmin edilenden yüksek olabileceğine dikkat çekmişti. Kamu harcamalarındaki genişlemenin vergi gelirleriyle ne ölçüde karşılanacağı ve borçlanma ihtiyacının nasıl değişeceği bu nedenle önem taşıyor. Daha yüksek bütçe açığıyla karşılaşılması, para politikasının beklenenden uzun süre sıkı tutulmasını gerektirebilir.
Yüksek faiz ekonomide büyümeyi baskılıyor
Faizlerin yüzde 14 seviyesinde tutulması, enflasyonla mücadelede sıkı finansman koşullarının devam edeceği anlamına geliyor. Ancak aynı koşullar işletmelerin kredi maliyetlerini artırırken yatırım ve üretim kararlarını da zorlaştırıyor. Özellikle borçlanmaya bağımlı şirketlerde finansman giderlerinin yüksek kalması, büyüme üzerindeki baskıyı artırabiliyor.
Rusya ekonomisine ilişkin 2026 büyüme beklentileri yüzde 0–1 aralığında bulunuyor. Ekonomideki bu zayıf görünüm, iş dünyasının faiz indirimlerine yönelik talebini güçlendirirken Merkez Bankasını büyümeyi destekleme ve fiyat istikrarını koruma hedefleri arasında zor bir tercihle karşı karşıya bırakıyor. Bununla birlikte faiz indiriminin ekonomik faaliyete katkısı da enflasyon beklentileri ve kredi koşullarına bağlı olarak değişebiliyor.
Ruble ve enerji piyasaları açısından ne anlama geliyor?
Faizin yüksek tutulması, ruble cinsinden tasarruf araçlarının getirisini destekleyerek yerel para birimine yönelik talebin korunmasına katkı sağlayabilir. Ancak döviz kurunun yönü yalnızca faiz kararına bağlı değil. Petrol gelirleri, ithalat talebi, kamu bütçesi ve yaptırımlardan kaynaklanan finansman koşulları da ruble üzerinde etkili oluyor.
Rusya’nın enerji ihracatından elde ettiği gelirler ise para politikası açısından iki yönlü önem taşıyor. Yüksek petrol fiyatları bütçe gelirlerini destekleyebilirken, ülke içindeki akaryakıt arz sorunları enflasyonu artırabiliyor. Böylece küresel enerji fiyatlarından yararlanan bir ekonomide, iç piyasadaki yakıt maliyetleri faiz indirimlerinin önünde engel oluşturabiliyor.
Gözler aralık ayındaki toplantıda

Rusya Merkez Bankasının sıradaki faiz toplantısı 18 Aralık 2026 tarihinde gerçekleştirilecek. Bankanın yeni bir indirim için enflasyonun ana eğiliminde kalıcı yavaşlama, fiyat beklentilerinde iyileşme ve kredi büyümesinde daha dengeli bir görünüm araması bekleniyor. Enerji piyasasındaki sorunların sürmesi ise mevcut faiz seviyesinin daha uzun süre korunmasına neden olabilir.
Rusya ekonomisindeki temel sorun, yüksek faizlerin büyüme üzerindeki baskısıyla enflasyon risklerinin aynı anda devam etmesi. Ekim kararı, bu dengede fiyat istikrarının önceliğini koruduğunu gösterirken yılın son toplantısında atılabilecek adımların enflasyon ve bütçe gelişmelerine bağlı olacağına işaret ediyor.